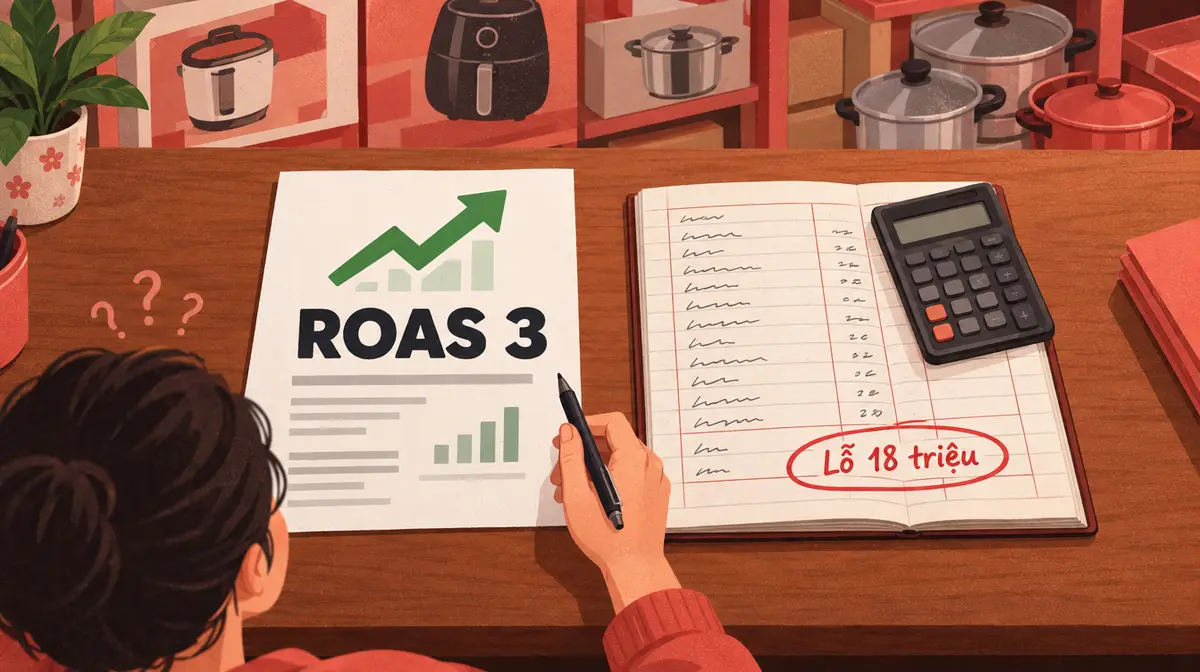
Ngày 1 tháng 10, chủ một cửa hàng đồ gia dụng bán online nhận báo cáo quảng cáo tháng 9: chi 60 triệu đồng, nền tảng ghi nhận 180 triệu đồng doanh thu, ROAS 3. Người chạy quảng cáo đề xuất tăng ngân sách tháng sau. Cùng buổi sáng, kế toán gửi sổ sách: tính riêng phần đơn đến từ quảng cáo, sau giá vốn, phí vận chuyển, đóng gói, phí thu hộ, hàng hoàn và tiền quảng cáo, cửa hàng lỗ 18 triệu đồng, chưa kể tiền thuê kho và lương. (Ví dụ giả định.)
Cùng một tháng, hai con số: báo cáo quảng cáo khoe ROAS 3, sổ sách ghi lỗ 18 triệu.
Cả hai con số đều không sai. Chúng trả lời hai câu hỏi khác nhau. ROAS cho biết mỗi đồng quảng cáo mang về bao nhiêu đồng doanh thu; sổ sách cho biết còn lại bao nhiêu lợi nhuận. Giữa hai thứ đó là giá vốn, chi phí theo đơn và độ chênh giữa số liệu nền tảng tự báo cáo với đơn thực giao thành công. Bài này đi từ ba con số cần đặt cạnh nhau (CAC, ROAS, biên lợi nhuận gộp), cách tính ROAS hoà vốn, đến cách đặt ngân sách thử nghiệm, tăng dần, và khi nào phải dừng, kèm bảng tính mẫu có công thức.
ROAS là gì, CAC là gì và vì sao phải đặt cạnh biên lợi nhuận gộp
Ba chỉ số, mỗi chỉ số một câu định nghĩa:
Chỉ số
Nghĩa
Công thức
Cửa hàng trong ví dụ (tháng 9)
ROAS (Return on Ad Spend)
Doanh thu thu về trên mỗi đồng quảng cáo
Doanh thu từ quảng cáo ÷ chi phí quảng cáo
Theo nền tảng: 180 ÷ 60 = 3,0. Theo đơn giao thành công: 150 ÷ 60 = 2,5
CAC (Customer Acquisition Cost)
Chi phí để có một khách hàng mới
Chi phí quảng cáo ÷ số khách mới
60.000.000 ÷ 200 khách mới = 300.000 đồng
Biên lợi nhuận gộp
Phần trăm doanh thu còn lại sau giá vốn hàng bán
(Doanh thu − giá vốn) ÷ doanh thu
40%: nồi cơm bán 600.000 đồng, giá nhập 360.000 đồng
ROAS tính trên doanh thu, chưa phải lợi nhuận. Google Ads gọi chỉ số này là giá trị chuyển đổi trên chi phí (conv. value / cost); ví dụ trong trang trợ giúp của Google: 5 USD doanh thu trên 1 USD quảng cáo là ROAS 500%. Hai cách viết, 5 lần hay 500%, là cùng một con số.
Một chỉ số hay bị nhầm với CAC là CPA (Cost per Acquisition, ở đây hiểu là chi phí mỗi đơn hàng). Tháng 9, quảng cáo mang về 250 đơn giao thành công, trong đó 200 đơn của khách mua lần đầu và 50 đơn của khách cũ. CPA là 60 triệu ÷ 250 = 240.000 đồng; CAC là 60 triệu ÷ 200 = 300.000 đồng. CAC luôn cao hơn hoặc bằng CPA, vì khách cũ quay lại mua không phải là khách mới “mua được” bằng tiền quảng cáo.
Biên lợi nhuận gộp chỉ trừ giá vốn. Với hàng gia dụng bán online, mỗi đơn còn kéo theo những khoản tỷ lệ thuận với doanh thu. Cửa hàng trong ví dụ ước tính:
Chi phí theo đơn
% doanh thu
Hỗ trợ phí vận chuyển cho khách
6%
Đóng gói, chống sốc cho đồ dễ vỡ
1%
Phí thanh toán, phí thu hộ
2%
Hàng hoàn, đơn bom (tính bình quân)
3%
Cộng
12%
Biên còn lại sau giá vốn và các chi phí theo đơn gọi là biên đóng góp (contribution margin): 40% − 12% = 28%. Đây là phần tiền mỗi đơn thực sự góp vào để trả quảng cáo, rồi mới đến tiền thuê kho, lương và lợi nhuận.
ROAS hoà vốn là gì và cách tính ROAS hoà vốn
ROAS hoà vốn (break-even ROAS) là mức ROAS mà tại đó phần lợi nhuận gộp từ doanh thu quảng cáo vừa đủ trả tiền quảng cáo, không lãi không lỗ. Công thức:
ROAS hoà vốn = 1 ÷ biên lợi nhuận gộp
Lý do rất đơn giản. Chi 1 đồng quảng cáo, thu về doanh thu bằng ROAS đồng; phần giữ lại là ROAS × biên. Hoà vốn khi ROAS × biên = 1, tức ROAS = 1 ÷ biên.
Với cửa hàng đồ gia dụng:
Chỉ tính giá vốn (biên 40%): ROAS hoà vốn = 1 ÷ 0,40 = 2,5.
Tính cả chi phí theo đơn (biên đóng góp 28%): ROAS hoà vốn = 1 ÷ 0,28 ≈ 3,57.
Công thức giữ nguyên, chỉ khác con số biên đưa vào. Với doanh nghiệp bán hàng có giao nhận, nên đưa biên đóng góp vào công thức; dùng biên gộp thuần sẽ đặt vạch hoà vốn thấp hơn thực tế. Đó chính là nghịch lý ở đầu bài: người chạy quảng cáo so ROAS 3 với vạch 2,5 và thấy lãi; kế toán lấy ROAS theo đơn thật (2,5) so với vạch 3,57 và thấy lỗ.
Cùng ROAS 3: nếu chỉ trừ giá vốn thì mỗi đồng quảng cáo lãi 0,2 đồng; trừ thêm vận chuyển, đóng gói, phí thu hộ và hàng hoàn thì lỗ 0,16 đồng.
Hai con số trên biểu đồ tính như sau: 3 × 0,40 − 1 = +0,2 và 3 × 0,28 − 1 = −0,16. Nhân với 60 triệu tiền quảng cáo: nếu 180 triệu doanh thu nền tảng báo là thật, cửa hàng vẫn lỗ 60 × 0,16 = 9,6 triệu. Với 150 triệu doanh thu thật, lỗ là 150 × 0,28 − 60 = −18 triệu, đúng con số trên sổ sách.
Muốn có lãi chứ không chỉ hoà vốn, đặt thêm ROAS mục tiêu: ROAS mục tiêu = 1 ÷ (biên đóng góp − tỷ lệ lãi mong muốn trên doanh thu). Cửa hàng muốn giữ lại 10% doanh thu sau quảng cáo để trả chi phí cố định và có lãi: 1 ÷ (0,28 − 0,10) ≈ 5,56. Kiểm tra lại: chi 18 đồng quảng cáo cho mỗi 100 đồng doanh thu, biên đóng góp 28 đồng, còn lại 10 đồng.
Vì sao ROAS trên nền tảng quảng cáo cao hơn con số thật
Ở ví dụ, nền tảng ghi 180 triệu, hệ thống bán hàng chỉ đếm được 150 triệu doanh thu giao thành công từ quảng cáo. Độ chênh này là chuyện thường gặp, vì mấy lý do:
Nền tảng tự chấm điểm cho chính mình. Nền tảng vừa bán quảng cáo vừa báo cáo hiệu quả của quảng cáo đó. Số liệu không bịa, nhưng được tính theo quy tắc của nền tảng.
Cửa sổ phân bổ (attribution window). Một đơn hàng được tính cho quảng cáo nếu người mua đã nhấp hoặc đã xem quảng cáo trong một khoảng thời gian trước đó. Trên Meta, từ 12/01/2026 các cửa sổ còn dùng là 1 ngày, 7 ngày, 28 ngày sau khi nhấp, 1 ngày sau khi xem và 1 ngày sau khi xem có tương tác. Tính theo lượt xem nghĩa là người đã lướt qua quảng cáo, không nhấp, hôm sau tự tìm vào website mua, vẫn có thể được tính cho quảng cáo. Kiểm tra lại cài đặt phân bổ đang dùng trong giao diện hiện hành.
Mô hình phân bổ. Google Ads dùng mô hình phân bổ dựa trên dữ liệu (data-driven) làm mặc định cho phần lớn hành động chuyển đổi: chia công cho nhiều lượt tương tác theo mô hình máy học của Google.
Một đơn, nhiều nền tảng cùng nhận. Khách nhấp quảng cáo Meta hôm thứ Hai, tìm tên cửa hàng trên Google và nhấp quảng cáo tìm kiếm hôm thứ Tư. Cả hai nền tảng có thể cùng ghi nhận đơn đó. Cộng báo cáo các nền tảng lại, tổng doanh thu cao hơn doanh thu thật.
Đơn đặt chưa phải đơn giao. Nền tảng ghi nhận lúc khách bấm đặt hàng. Đơn thu hộ bị bom, hàng bị trả sau đó không được trừ ngược trong báo cáo quảng cáo.
Khách cũ lẽ ra vẫn mua. 50 đơn của khách cũ trong ví dụ có thể vẫn đến dù không có quảng cáo. Nền tảng vẫn tính chúng vào ROAS.
Cách xử lý thực tế cho doanh nghiệp vừa và nhỏ:
Lấy doanh thu từ hệ thống bán hàng (đơn giao thành công, có mã nguồn UTM) làm con số chính; báo cáo nền tảng dùng để so sánh các nhóm quảng cáo với nhau.
Tính hệ số chênh mỗi tháng: 180 ÷ 150 = 1,2. Muốn hoà vốn thật, ROAS trên báo cáo nền tảng phải đạt ít nhất 3,57 × 1,2 ≈ 4,29. Theo dõi hệ số này; nó đổi khi đổi nền tảng, cửa sổ phân bổ hay tỷ lệ bom hàng.
Thỉnh thoảng thử tắt một nhóm quảng cáo, hoặc giữ một nhóm khách không thấy quảng cáo, để xem doanh thu thật sự giảm bao nhiêu. Đó là phần quảng cáo thật sự tạo ra.
Giá trị vòng đời khách hàng (LTV) và tỷ lệ LTV/CAC: khi nào được lỗ ở đơn đầu
ROAS chỉ nhìn doanh thu trong kỳ. Nhưng một khách mua nồi cơm hôm nay có thể quay lại mua chảo, bộ dao, máy xay trong hai năm tới. Giá trị vòng đời khách hàng (LTV, Lifetime Value) là tổng phần lợi nhuận một khách mang lại trong suốt thời gian còn mua.
Với cửa hàng bán hàng hoá, nên tính LTV theo biên đóng góp, không theo doanh thu:
LTV = số đơn trung bình mỗi khách trong kỳ xem xét × giá trị đơn trung bình × biên đóng góp
Cửa hàng đồ gia dụng trong ví dụ, xem dữ liệu 24 tháng: mỗi khách mua trung bình 2,5 đơn (tính cả đơn đầu), giá trị đơn trung bình 600.000 đồng. Mỗi đơn góp 600.000 × 28% = 168.000 đồng. LTV = 2,5 × 168.000 = 420.000 đồng. (Ví dụ giả định; để đơn giản, giả định đơn mua lại có cùng biên đóng góp và đến qua kênh gần như miễn phí.)
Tỷ lệ LTV/CAC = 420.000 ÷ 300.000 = 1,4. Nghĩa là mỗi đồng bỏ ra để có một khách mới, sau hai năm mới thu về 1,4 đồng lợi nhuận đóng góp, chưa trừ chi phí cố định và chưa tính giá trị thời gian của tiền.
Mốc hay được nhắc là LTV/CAC từ 3 trở lên, do David Skok đưa ra trong bộ chỉ số SaaS Metrics 2.0 cho doanh nghiệp phần mềm thuê bao, cùng với mốc thời gian hoàn vốn CAC dưới 12 tháng. Hai lưu ý trước khi mượn mốc này:
Skok ghi rõ mốc 3 dựa trên cách tính LTV chưa trừ biên và giả định biên lợi nhuận gộp từ 80% trở lên, đặc thù của phần mềm. Hàng gia dụng có biên thấp hơn nhiều, nên phải tính LTV theo biên đóng góp như trên rồi mới so.
Chính Skok cũng viết mốc 12 tháng không còn cứng nhắc như lúc đưa ra.
Nếu cửa hàng chọn mục tiêu LTV/CAC là 3, CAC tối đa là 420.000 ÷ 3 = 140.000 đồng, chưa bằng một nửa CAC hiện tại. Nói cách khác, với LTV hiện tại, cửa hàng không có lý do để chấp nhận lỗ ở đơn đầu. Nên đặt vạch dừng ở ROAS hoà vốn của đơn đầu (3,57 theo đơn thật) cho tới khi tăng được số đơn mua lại.
Tăng LTV thường rẻ hơn giảm CAC. Chăm sóc khách sau mua qua kênh sở hữu như Zalo OA cho doanh nghiệp vừa và nhỏ, gợi ý đồ đi kèm đúng lúc theo phân khúc khách hàng RFM: nâng số đơn trung bình mỗi khách từ 2,5 lên 3,5, LTV lên 3,5 × 168.000 = 588.000 đồng, và CAC chấp nhận được (ở tỷ lệ 3) lên 196.000 đồng.
Cách đặt ngân sách quảng cáo thử nghiệm và tăng dần
Ngân sách quảng cáo nên xuất phát từ số đơn cần có để ra quyết định, không từ con số tròn “mỗi tháng 50 triệu”. Bốn bước:
Bước 1. Tính trước các vạch. Trước khi chạy, cửa hàng đã có: ROAS hoà vốn 3,57 (theo đơn thật), ROAS mục tiêu 5,56, và CPA hoà vốn, tức chi phí quảng cáo tối đa cho một đơn: 600.000 × 28% = 168.000 đồng. Con số này dễ theo dõi hằng ngày hơn ROAS, vì trình quản lý quảng cáo hiện CPA ngay.
Bước 2. Tính ngân sách thử nghiệm.
Ngân sách thử nghiệm = số thử nghiệm × số đơn cần cho mỗi thử nghiệm × CPA hoà vốn
Cửa hàng muốn thử ba nhóm sản phẩm: nồi chiên không dầu, bộ nồi inox, máy xay sinh tố. Mỗi nhóm cần khoảng 30 đơn để kết quả bớt phụ thuộc may rủi (ngưỡng này là giả định của cửa hàng, không phải quy định của nền tảng). Ngân sách: 3 × 30 × 168.000 = 15.120.000 đồng, chạy trong 2–4 tuần. Nếu định dùng chiến lược giá thầu theo ROAS mục tiêu của Google Ads, trang trợ giúp của Google yêu cầu với chiến dịch Tìm kiếm ít nhất 15 chuyển đổi trong 30 ngày gần nhất, tính ở cấp theo dõi chuyển đổi; ngân sách thử nghiệm cần đủ để đạt mức đó. Ngành có giá trị giao dịch lớn và chu kỳ mua dài, như bất động sản, ít khi có đủ đơn trong vài tuần; khi đó đơn vị đếm là khách hàng tiềm năng đạt chuẩn, và mục tiêu quảng cáo phải chọn theo hành trình khách hàng như bài 4 vấn đề cơ bản của Facebook Marketing BĐS.
Bước 3. Đọc kết quả bằng đơn thật. Cuối đợt, đối chiếu đơn giao thành công theo UTM từng nhóm với chi phí từng nhóm. Nhóm nào có ROAS thật trên 3,57 thì giữ; dưới vạch thì sửa (mẫu quảng cáo, trang sản phẩm, giá) hoặc dừng.
Bước 4. Tăng dần, theo ROAS biên. Tăng ngân sách nhóm thắng từng bước nhỏ, ví dụ khoảng 20% mỗi lần, giữ vài ngày đến một tuần rồi mới tăng tiếp. Sau mỗi lần tăng, nhìn ROAS biên: phần doanh thu tăng thêm chia cho phần ngân sách tăng thêm. ROAS trung bình có thể vẫn đẹp trong khi đồng quảng cáo tăng thêm đã lỗ, vì nền tảng thường tiêu tiền cho nhóm khách dễ mua nhất trước.
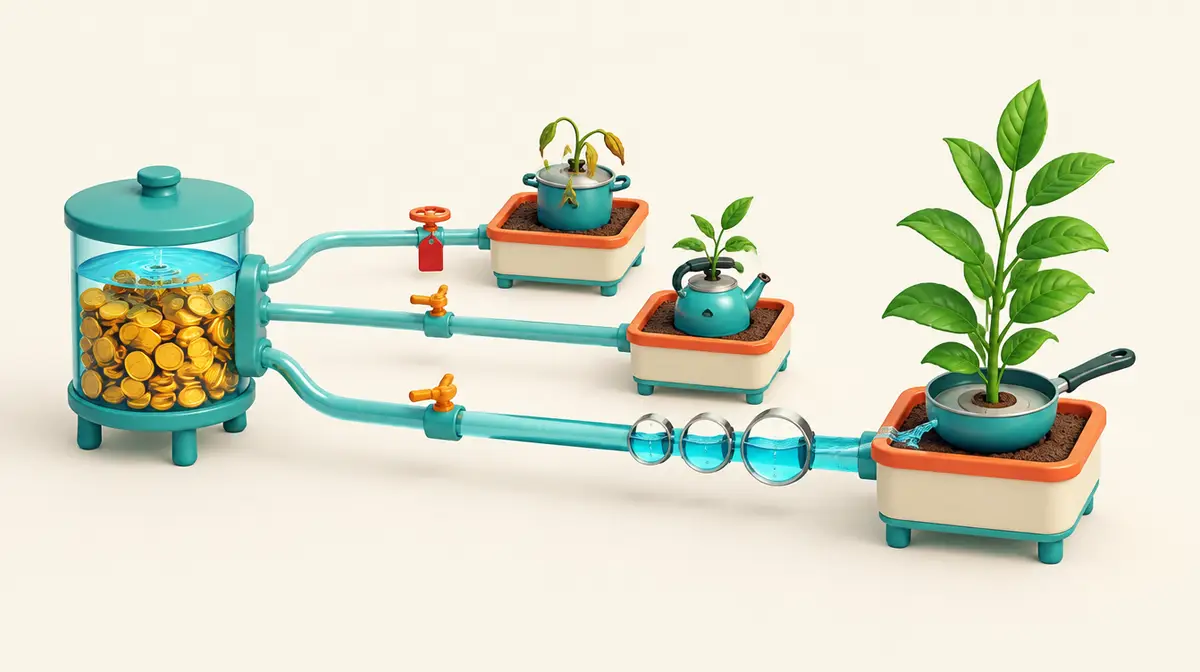
Thử nhỏ trên nhiều nhóm, khoá van nhóm không đạt, mở dần van cho nhóm thắng.
Bảng tính kịch bản ngân sách quảng cáo với ROAS biên
Ví dụ giả định. Sau đợt thử, cửa hàng ước tính ROAS thật ở bốn mức ngân sách tháng, dựa trên kết quả các tuần đã tăng ngân sách. ROAS giảm dần khi chi nhiều hơn là hiện tượng thường gặp, vì phải với tới nhóm khách khó mua hơn.
Ngân sách tháng
ROAS thật
Doanh thu
Biên đóng góp 28%
Lãi/lỗ sau quảng cáo
ROAS biên so với mức trước
20 triệu
4,2
84 triệu
23,52 triệu
+3,52 triệu
30 triệu
3,8
114 triệu
31,92 triệu
+1,92 triệu
(114 − 84) ÷ 10 = 3,0
45 triệu
3,2
144 triệu
40,32 triệu
−4,68 triệu
(144 − 114) ÷ 15 = 2,0
60 triệu
2,5
150 triệu
42 triệu
−18 triệu
(150 − 144) ÷ 15 = 0,4
Bảng cho thấy hai điều mà ROAS trung bình che mất:
Ở mức 30 triệu, ROAS trung bình 3,8 vẫn trên vạch 3,57, nhưng 10 triệu tăng thêm từ mức 20 triệu chỉ có ROAS biên 3,0, dưới vạch. Lãi giảm từ 3,52 xuống 1,92 triệu.
15 triệu cuối cùng (từ 45 lên 60 triệu) chỉ mang về thêm 6 triệu doanh thu. Đây là phần tiền làm tháng 9 lỗ nặng nhất.
Trong bốn mức, 20 triệu cho lãi cao nhất. Cửa hàng không cần chi 60 triệu; cần chi 20 triệu cho đúng nhóm, rồi tìm cách nâng ROAS (trang sản phẩm, combo, giảm hàng hoàn) trước khi tăng ngân sách. Bài landing page cho quảng cáo hướng dẫn cách làm trang mà khách thấy ngay sau khi bấm quảng cáo.
Công thức để dựng bảng trên Google Sheets hoặc Excel. Cột A là nhãn, cột B là giá trị:
B1 Giá trị đơn trung bình (đồng) 600000B2 Biên lợi nhuận gộp 40%B3 Chi phí theo đơn (% doanh thu) 12%B4 Biên đóng góp =B2-B3 → 28%B5 Lãi mong muốn sau quảng cáo 10%B6 ROAS hoà vốn =1/B4 → 3,57B7 ROAS mục tiêu =1/(B4-B5) → 5,56B8 CPA hoà vốn (đồng/đơn) =B1*B4 → 168000B9 Hệ số chênh nền tảng / đơn thật =180/150 → 1,2B10 ROAS nền tảng tối thiểu để hoà vốn =B6*B9 → 4,29Bảng kịch bản từ dòng 13: A ngân sách, B ROAS thậtC13 Doanh thu =A13*B13D13 Lãi/lỗ sau quảng cáo =C13*$B$4-A13E14 ROAS biên =(C14-C13)/(A14-A13)
Kéo công thức C, D xuống các dòng kịch bản; cột E bắt đầu từ dòng thứ hai của bảng. Nếu bảng tính dùng dấu phẩy thập phân, thay dấu , ngăn cách đối số bằng ;.
Chỉ số dừng quảng cáo: khi nào tắt, khi nào giảm ngân sách
Vạch dừng phải viết ra trước khi chạy, khi chưa ai tiếc tiền đã chi. Bộ vạch dừng của cửa hàng trong ví dụ:
Tình huống
Vạch dừng
Việc làm
Nhóm thử nghiệm mới
Đã chi 2 × CPA hoà vốn (336.000 đồng) mà chưa có đơn nào
Tắt nhóm, ghi lại lý do dự đoán
Nhóm đang chạy
ROAS thật 7 ngày gần nhất dưới 3,57 sau khi đã có từ 30 đơn
Giảm ngân sách về mức trước đó, sửa mẫu quảng cáo hoặc trang sản phẩm
Vừa tăng ngân sách
ROAS biên của lần tăng dưới 3,57
Quay về mức ngân sách trước
Chất lượng đơn
Chi phí hoàn và bom hàng vượt 5% doanh thu (đang tính 3%)
Dừng tăng ngân sách, kiểm tra nhóm khách và nội dung quảng cáo
Số liệu lệch
Hệ số chênh nền tảng / đơn thật vượt 1,4
Rà lại theo dõi chuyển đổi và UTM trước khi quyết định tiếp
Trần tháng
Tổng chi chạm mức trần đã duyệt
Dừng, chỉ tăng khi người có thẩm quyền duyệt lại
Con số trong bảng là của cửa hàng ví dụ. Doanh nghiệp khác thay bằng ROAS hoà vốn, CPA hoà vốn và tỷ lệ hoàn của mình. Mỗi hàng nên có tên người chịu trách nhiệm kiểm tra và tần suất kiểm tra.
Dùng AI để tính kịch bản ngân sách quảng cáo và soát số
AI hợp với phần việc tính toán lặp lại và soát lỗi trong bài toán này. Phân vai:
AI làm
Người giữ
Dựng bảng tính kịch bản, viết công thức, tính ROAS hoà vốn, ROAS mục tiêu, ROAS biên
Cung cấp số thật: giá vốn, chi phí theo đơn, tỷ lệ hoàn, lấy từ kế toán và hệ thống bán hàng
Đối chiếu báo cáo nền tảng với doanh thu đơn thật, tính hệ số chênh, chỉ ra nhóm quảng cáo lệch bất thường
Soạn báo cáo tuần: nhóm nào chạm vạch dừng, đề xuất tăng hay giảm
Duyệt mọi thay đổi ngân sách; đặt trần chi tiêu trong tài khoản quảng cáo
Chỉ ra giả định nào đang yếu (ví dụ ROAS ước tính cho mức ngân sách chưa từng chạy)
Quyết định cuối cùng, chịu trách nhiệm về tiền
AI tính nhanh nhưng có thể tính sai nếu hiểu nhầm đơn vị (phần trăm và số thập phân) hoặc lấy nhầm cột. Luôn kiểm tra lại một hàng bằng tay, như cách bài này đã làm với từng con số.
Câu lệnh mẫu:
Câu lệnh mẫu cho AI
Bạn là chuyên viên phân tích quảng cáo cho một doanh nghiệp [ngành hàng] bán qua [kênh bán].Số liệu tháng [tháng] (không có thông tin cá nhân khách hàng):- Giá trị đơn trung bình: [số] đồng; biên lợi nhuận gộp: [%]- Chi phí theo đơn (% doanh thu): vận chuyển [%], đóng gói [%], phí thanh toán/thu hộ [%], hoàn và bom hàng [%]- Chi phí quảng cáo theo nền tảng: [bảng: nền tảng | nhóm quảng cáo | chi phí | doanh thu nền tảng báo]- Doanh thu đơn giao thành công theo UTM: [bảng: nguồn | nhóm | số đơn | doanh thu | số khách mới]- Số đơn trung bình mỗi khách trong [số] tháng: [số]- Lãi mong muốn sau quảng cáo: [%] doanh thuHãy:1. Tính biên đóng góp, ROAS hoà vốn, ROAS mục tiêu, CPA hoà vốn; ghi rõ công thức từng dòng.2. Tính ROAS theo nền tảng và ROAS theo đơn thật cho từng nhóm, hệ số chênh, CAC và LTV/CAC.3. Dựng bảng kịch bản cho các mức ngân sách [liệt kê], dùng ROAS ước tính giảm dần theo dữ liệu các tuần đã chạy; tính lãi/lỗ sau quảng cáo và ROAS biên.4. Chỉ ra nhóm nào đang chạm vạch dừng: [dán bảng vạch dừng].5. Đề xuất ngân sách tháng tới, kèm công thức Google Sheets để tôi tự kiểm tra lại.Ghi rõ chỗ nào là giả định của bạn, con số nào là ước tính chứ không có trong dữ liệu, và dữ liệu nào cần kiểm chứng thêm trước khi quyết định.
Khi cho AI truy cập thẳng tài khoản quảng cáo để tự đổi ngân sách, bảng vạch dừng ở trên trở thành rào chắn: trần chi tiêu, mức tăng tối đa mỗi lần, và những thay đổi bắt buộc phải có người duyệt.
Từ ROAS 3 trên báo cáo đến lãi thật trên sổ sách
Quay lại cửa hàng đồ gia dụng. Tháng 10, người chạy quảng cáo không còn báo cáo một con số ROAS. Báo cáo có thêm ROAS theo đơn thật, hệ số chênh với nền tảng, ROAS hoà vốn 3,57 vẽ thành một đường ngang, và ROAS biên của mỗi lần tăng ngân sách. Ngân sách giảm từ 60 triệu về quanh 20 triệu, dồn vào nhóm sản phẩm vượt vạch, còn phần tiền tiết kiệm được dùng để kéo khách cũ quay lại, nơi LTV mới thật sự tăng. Nguyên tắc của mọi quyết định ngân sách quảng cáo nằm trong một phép chia: 1 ÷ biên đóng góp. Biết con số đó trước khi chi đồng đầu tiên, ROAS 3 chỉ còn là một con số để so với vạch, không phải lý do để mừng hay để tăng ngân sách.
Nếu Anh/Chị muốn đặt việc đo lường và rào chắn ngân sách này vào một lộ trình rộng hơn cho cả phòng marketing, khoá Lộ trình xây dựng phòng Marketing tự chủ với AI có bài đánh giá cấp độ và cách lập kế hoạch lên cấp theo từng chặng 1–3 tháng.
Website dùng cookie để biết bài viết nào hữu ích, đo hiệu quả và hiển thị lại quảng cáo phù hợp. Bạn có thể đổi lựa chọn ở mục Cài đặt cookie dưới chân trang.